A Câmara Municipal de Belo Horizonte (CMBH) tem prevista para esta quinta-feira, 8 de outubro de 2026, a votação em primeiro turno de um projeto que pode alterar a forma de cálculo do Imposto Sobre Serviços de Qualquer Natureza (ISSQN) nas atividades de construção civil da capital mineira.
O Projeto de Lei 692/2026, apresentado pelo Executivo municipal, pretende restringir a possibilidade de deduzir despesas com materiais de construção da base de cálculo do tributo. A proposta busca adequar a legislação de Belo Horizonte ao entendimento firmado pelo Superior Tribunal de Justiça (STJ) em 2023.
A discussão envolve diretamente construtoras, prestadores de serviços e profissionais responsáveis pelo planejamento financeiro das obras. Dependendo da composição dos contratos, a mudança poderá aumentar a parcela dos valores sujeitos à tributação e exigir uma revisão dos custos previstos nos empreendimentos.
O que pode mudar no cálculo do ISSQN da construção civil?
Atualmente, a legislação de Belo Horizonte prevê a possibilidade de deduzir determinados valores de materiais utilizados na prestação de serviços de construção civil. Na prática, essas deduções podem reduzir a base sobre a qual o imposto é calculado.
A proposta em discussão estabelece condições mais restritivas para a exclusão desses valores, buscando adequar a legislação municipal ao entendimento do STJ.
O projeto trata das condições em que materiais empregados nos serviços de construção podem ser deduzidos, considerando critérios relacionados à produção fora do local da obra, à comercialização e à incidência comprovada do Imposto sobre Circulação de Mercadorias e Serviços (ICMS).
É importante destacar que o projeto não propõe simplesmente uma nova alíquota de ISSQN. O ponto central está na definição dos valores que podem ser excluídos da base de cálculo.
Essa diferença é relevante porque uma empresa pode enfrentar aumento do imposto devido mesmo sem alteração da alíquota, caso passe a ter menos despesas elegíveis para dedução.
Prefeitura estima impacto de até R$ 14 milhões na arrecadação
Na justificativa encaminhada ao Legislativo, o prefeito Álvaro Damião afirma que a alteração é necessária para alinhar a legislação municipal às regras e aos entendimentos judiciais vigentes.
Segundo estimativa da Prefeitura de Belo Horizonte, o município deixou de arrecadar até R$ 14 milhões em 2025 em razão das deduções de materiais aplicadas ao cálculo do ISSQN sobre serviços de construção civil.
A administração municipal argumenta que a adequação poderá fortalecer a arrecadação e contribuir para o financiamento de investimentos e serviços públicos.
O valor de R$ 14 milhões, entretanto, representa uma estimativa apresentada pela Prefeitura sobre a arrecadação municipal, e não uma projeção individual de aumento de custos para cada construtora.
O impacto sobre as empresas dependerá de fatores como o tipo de serviço contratado, a composição dos custos, o enquadramento tributário e as condições previstas na legislação.
Como a mudança pode afetar os custos das obras?
Para empresas da construção civil, a base de cálculo do ISSQN é um componente importante do planejamento tributário e financeiro.
Contratos de execução de obras podem envolver mão de obra, equipamentos, materiais e diferentes modalidades de fornecimento. Quando uma parcela dessas despesas pode ser legalmente deduzida, o imposto incide sobre uma base menor.
Se as deduções forem restringidas, o valor sujeito à tributação poderá aumentar.
Considere um exemplo meramente ilustrativo: um serviço contratado por R$ 500 mil, com R$ 200 mil em materiais anteriormente dedutíveis e uma alíquota hipotética de 5%.
- Com dedução: base tributável de R$ 300 mil e ISSQN de R$ 15 mil.
- Sem a dedução: base tributável de R$ 500 mil e ISSQN de R$ 25 mil.
- Diferença: R$ 10 mil a mais de imposto no exemplo apresentado.
A simulação é didática e não representa necessariamente o enquadramento tributário de um contrato específico em Belo Horizonte.
O exemplo demonstra por que a discussão merece atenção dos departamentos de engenharia, orçamento, contratos e contabilidade.
Em obras com margens financeiras reduzidas, alterações tributárias podem exigir reavaliação de preços, projeções de desembolso e condições comerciais.
Isso não significa, porém, que todos os empreendimentos sofrerão o mesmo impacto ou que o aumento será automaticamente repassado ao cliente final.
Projeto divide opiniões nas comissões da Câmara
O PL 692/2026 avançou por diferentes comissões do Legislativo municipal, mas não recebeu avaliação favorável de todos os colegiados.
A Comissão de Legislação e Justiça e as Comissões de Administração Pública e Segurança Pública e de Orçamento e Finanças Públicas emitiram pareceres favoráveis à proposta.
Entre os argumentos apresentados está a necessidade de adequação legislativa e de preservação da capacidade financeira do município.
Por outro lado, a Comissão de Mobilidade Urbana, Indústria, Comércio e Serviços recomendou a rejeição do projeto.
O colegiado manifestou preocupação com a possibilidade de aumento da carga tributária sobre o setor e considerou insuficientes os elementos técnicos apresentados para justificar os efeitos econômicos da alteração.
Essa divergência evidencia dois interesses envolvidos na discussão: de um lado, a adequação da arrecadação municipal ao entendimento judicial; de outro, a preocupação com a competitividade e os custos das atividades da construção civil.
O que engenheiros e construtoras devem acompanhar?
Embora a proposta esteja concentrada na legislação tributária de Belo Horizonte, seus possíveis efeitos alcançam diferentes áreas da gestão de obras.
Para profissionais responsáveis por orçamentos, será importante observar como a eventual alteração poderá influenciar a composição dos custos indiretos e as projeções financeiras.
Já para construtoras e prestadores de serviços, a discussão exige atenção aos contratos, à documentação dos materiais e aos critérios fiscais utilizados para calcular o imposto.
Entre os pontos que merecem acompanhamento estão a redação final da lei, caso aprovada, as regras de aplicação, a comprovação documental exigida e os efeitos sobre contratos em andamento.
A proposta também reforça a importância de integrar o planejamento tributário ao orçamento e à gestão financeira dos empreendimentos, especialmente quando alterações legislativas podem modificar custos inicialmente previstos.
Votação está prevista para hoje quinta-feira (8)
A análise do PL 692/2026 está prevista para a sessão plenária hoje quinta-feira, 8 de outubro, a partir das 14h30, na Câmara Municipal de Belo Horizonte.
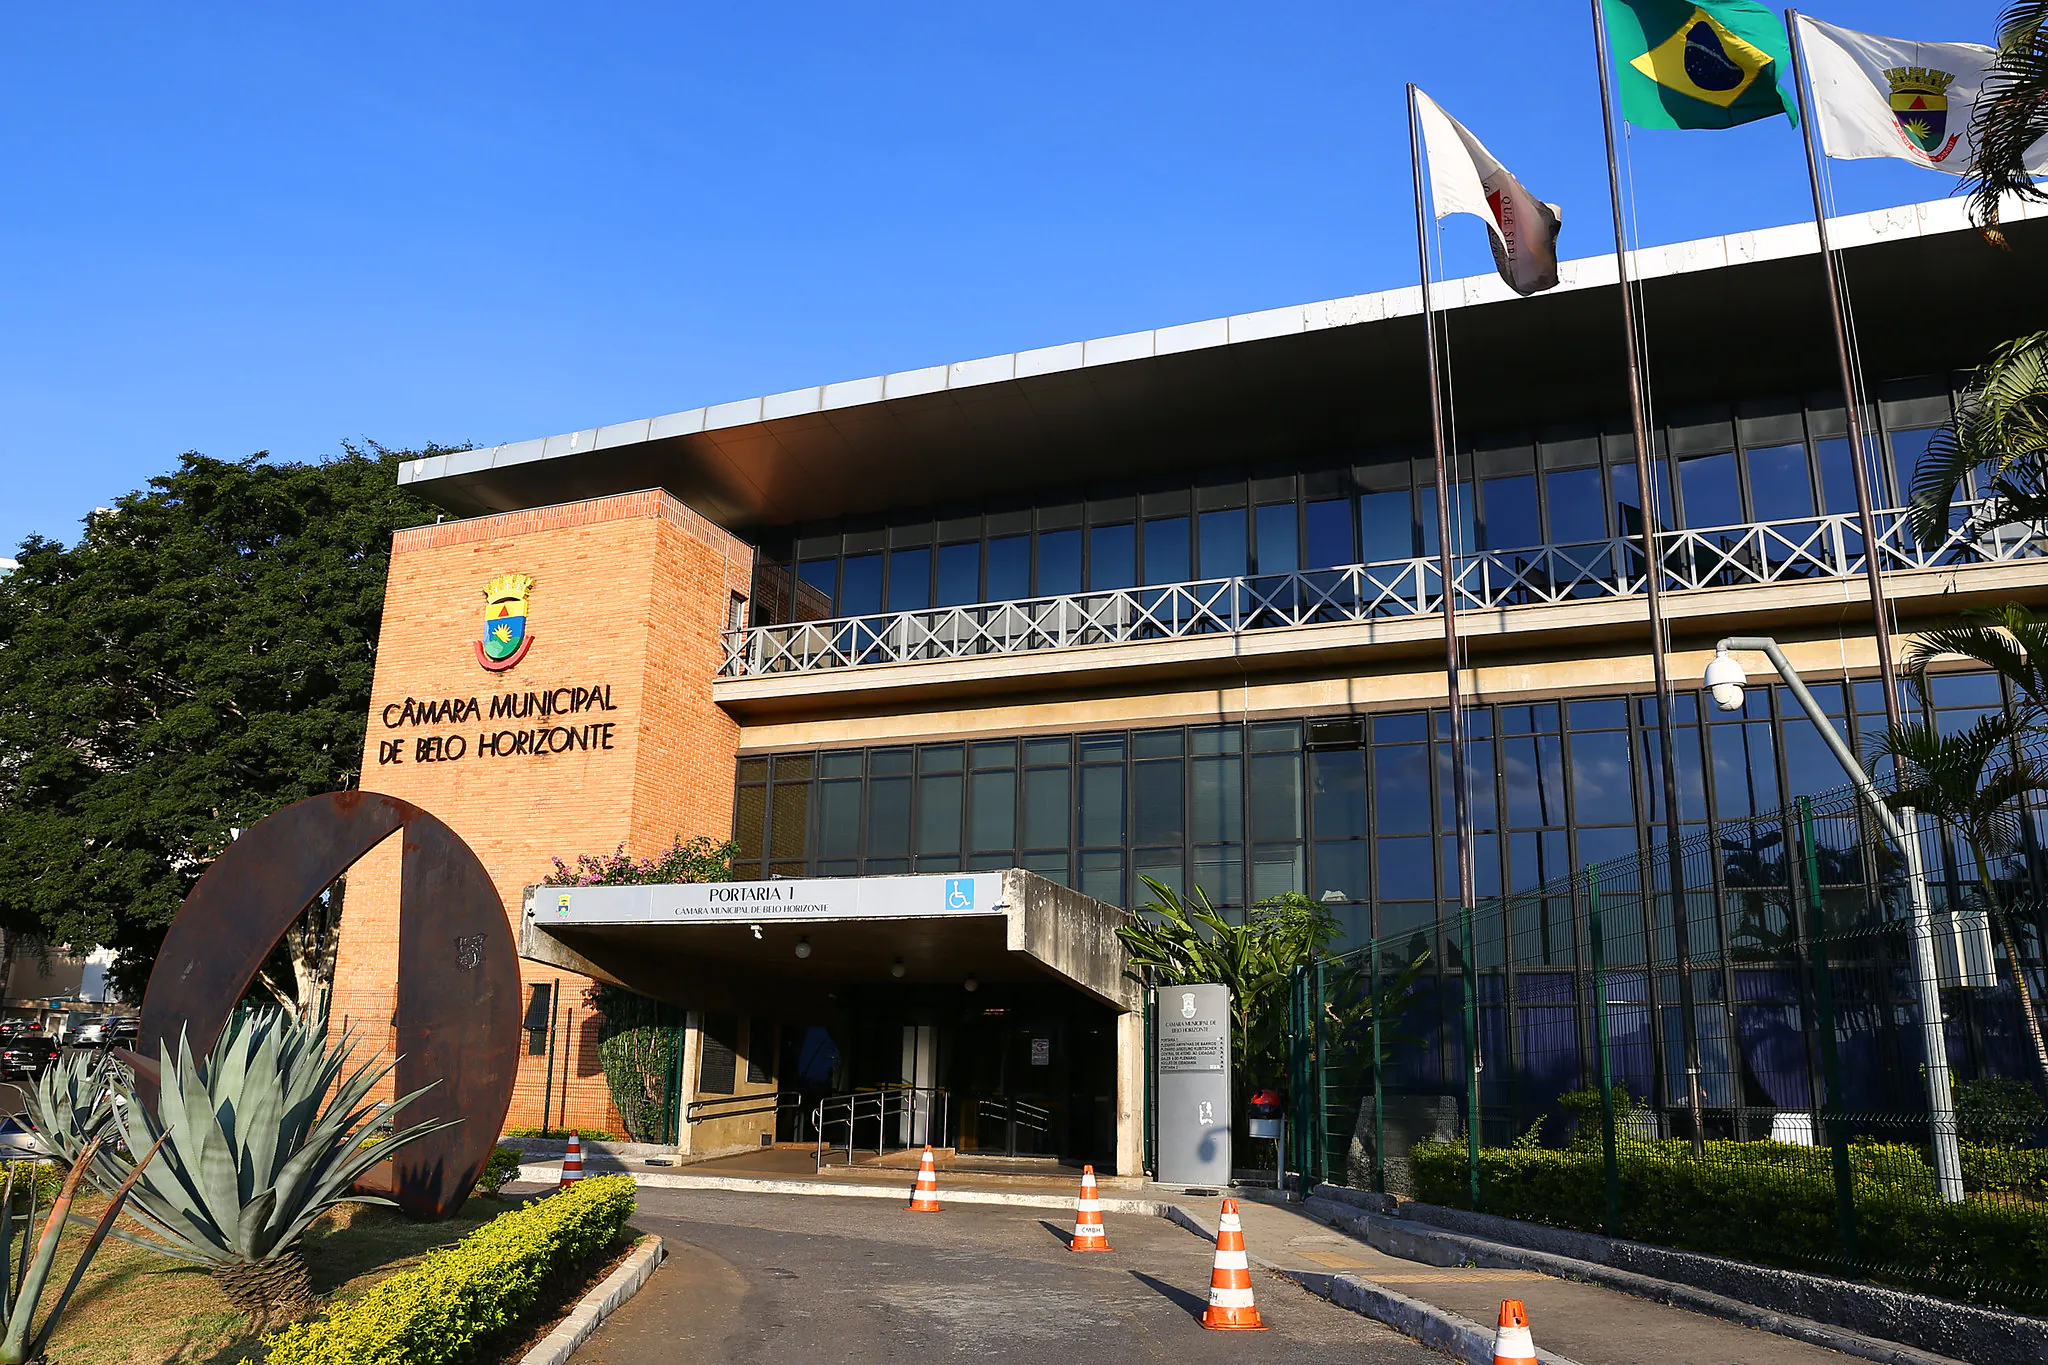
Para ser aprovado em primeiro turno, o projeto precisa receber pelo menos 28 votos favoráveis, equivalentes a dois terços dos vereadores.
Mesmo que alcance esse número, a proposta ainda precisará passar por votação em segundo turno e, posteriormente, pela sanção do prefeito para se tornar lei.
A sessão poderá ser acompanhada presencialmente, na galeria do Plenário Amintas de Barros, ou pela transmissão oficial da Câmara na internet.
Decisão pode trazer novos desafios ao planejamento tributário das obras
A votação prevista para esta quinta-feira coloca em discussão um tema que vai além da arrecadação municipal: a relação entre tributação, planejamento financeiro e custos da construção civil.
Se aprovada e transformada em lei, a proposta poderá exigir adaptações nos procedimentos fiscais e nas análises de custos de empresas que prestam serviços de construção em Belo Horizonte.
Até que a tramitação seja concluída, as mudanças propostas não devem ser tratadas como regras já aprovadas ou em vigor.
Para construtoras, engenheiros e profissionais do setor, acompanhar o andamento do projeto será fundamental para antecipar possíveis ajustes e tomar decisões com base na legislação efetivamente aplicável.
Fonte: Câmara Municipal de Belo Horizonte (CMBH) — Projeto de Lei 692/2026 e comunicado oficial de 7 de outubro de 2026.